
日本学校的教育费放在哪个账户 先考虑父母NISA还是儿童NISA【第2篇/共7篇】
发布:
儿童NISA系列 第2篇/共7篇
准备日本学校的教育费用时,你可能会想:我们已经有父母的NISA,还要给孩子另开一个儿童NISA吗?
我们家也讨论过这个问题。答案要看家庭的情况。先看缴费时间、资金归属和取款条件,通常比先比较哪一个额度大更有帮助。
先把近期缴费的钱留出来
幼儿园的费用、明年入学要交的钱、近期要买的生活用品,都不适合只靠投资账户来准备。请先根据学校通知中的付款日期,把近期要用的资金与长期资金分开。
父母的NISA没有儿童NISA那样的用途和年龄取款限制,但要拿到钱,仍然需要卖出产品并等待结算。卖出时价格可能下跌。因此,可以取款和本金安全是两件不同的事。
两种账户的区别,是钱归谁、何时可以取出
| 比较事项 | 父母的NISA 每人 | 儿童NISA 每人 |
|---|---|---|
| 账户名义 | 父母 | 孩子 |
| 年度投资额度 | 360万日元:积立120万、成长240万 | 60万日元 |
| 免税持有上限 | 1,800万日元 | 600万日元 |
| 取款 | 没有儿童账户的年龄和用途限制 | 原则上受限制,12岁对应年度以后在所定条件下可取款 |
| 产品范围 | 基金、股票等,依投资额度类别而异 | 符合积立投资额度条件的基金 |
| 资产归属 | 父母 | 孩子;父母转入自己的资金涉及赠与 |
免税持有上限按买入金额管理,卖出所释放的额度从次年起可在年度投资额度内重新利用。表中的1,800万日元和600万日元都不是终身累计买入总额的上限。
官方资料:日本金融厅 成人NISA制度 / SBI证券 儿童NISA制度
儿童NISA原则上限制取款。从孩子在当年3月31日时为12岁的那一年起,为支付本人教育费、生活费,在本人同意、亲权人等向金融机构申报等所定条件下可取款。12岁以下也有灾害、疾病等不得已情况的例外。
官方资料:SBI证券 儿童NISA取款条件
父母的额度还有余地时,可以先考虑父母的NISA
如果孩子的升学方向还没确定,而且这笔长期资金也可能用于父母养老等目的,父母名义的NISA比较容易调整用途。
不过,即使账户是父母名义,也不意味着可以把生活中的紧急支出全部交给投资解决。需要很快使用的钱,仍然应与投资分开准备。
已经决定作为孩子资产的钱,再考虑儿童NISA
如果父母的NISA额度已经快用完,或你希望把教育资金单独管理、让孩子成年后继续持有,儿童NISA也可以成为选择。
父母把自己的资金转给孩子用于投资,会涉及赠与。儿童NISA中的资产属于孩子,不能只是借用孩子的额度,再由父母把钱拿回去用于自己的开支。孩子在当年1月1日达到18岁时,儿童NISA会自动转为成人NISA。
祖父母的援助,不只看一次转账金额
日本的赠与税按通常的历年课税方式计算时,要把孩子在同一年从父母、祖父母等收到的赠与合计。原则上,年度合计不超过110万日元时不产生赠与税。
儿童NISA一年最多投资60万日元,并不表示同年其他赠与可以忽略。免税投资收益的制度和赠与税的制度,是分开的。
官方资料:日本国税厅 从多人接受赠与的计算方法
如果援助来自海外的祖父母,也不要只凭110万日元这个数字判断。跨境赠与可能涉及居住情况等条件,办理前请向税务署等确认。后续的赠与税文章会进一步整理需要注意的事项。
我们家思考分配资金的方法
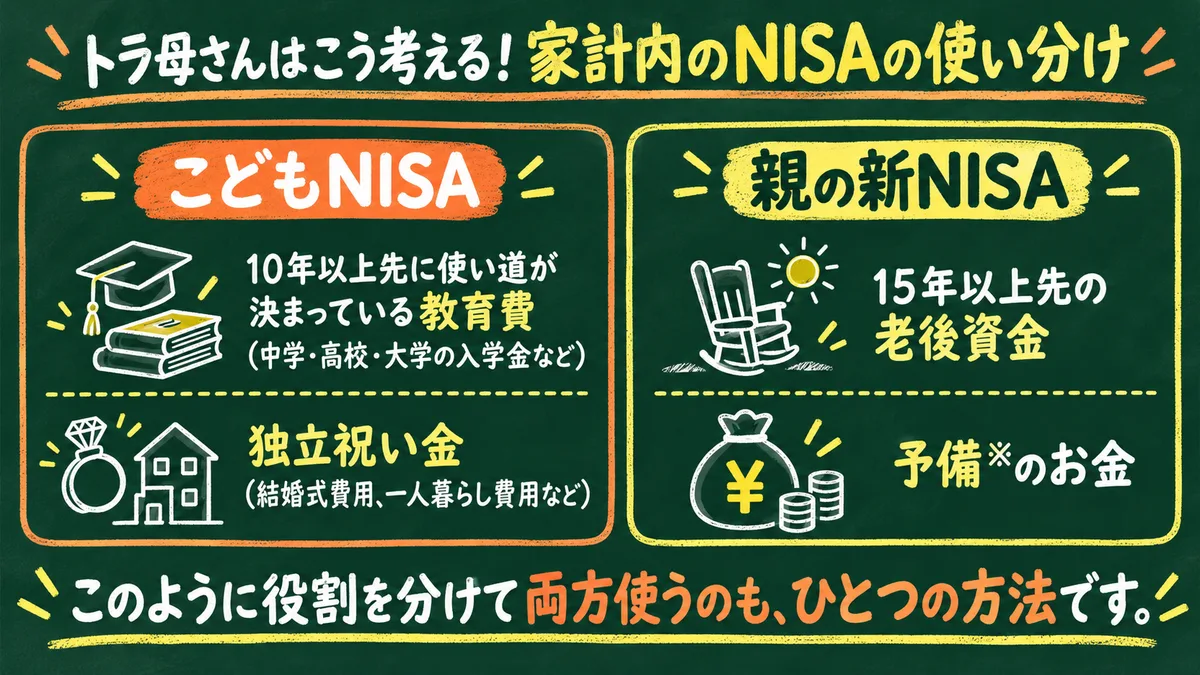
图中把长期教育资金、孩子独立生活的准备金,与父母的长期养老资金等分开。这是一种家庭分配思路,并不表示所有家庭都需要同样安排。
「备用的钱」不包括近期可能需要买洗衣机、支付汽车检查费等的钱。投资基金适合长期规划,但长期投资也不能保证本金,短期还可能受到股价和汇率变化的影响。
父母两人、孩子两人的家庭,按照各自年度上限相加,合计是840万日元。额度是上限,不是每个家庭必须投入的目标。选择能持续承担的金额就好。
想先了解儿童NISA的基本规则,可以回到第1篇:儿童NISA与旧Junior NISA的区别。
本文根据2026年10月确认的信息整理。制度和税务条件请以金融厅、国税厅及金融机构的最新官方说明为准。投资有本金损失的风险,请您根据家庭情况作出判断。
制度内容如有变化,我会更新本文。