
在日本为孩子准备教育资金 儿童NISA和旧Junior NISA有什么不同【第1篇/共7篇】
发布:
儿童NISA系列 第1篇/共7篇
在日本养育孩子,看到银行或证券公司的「こどもNISA」,你可能先想到:这是给孩子存学费的账户吗?
先分清这一点会容易很多。NISA是让符合条件的投资收益免税的制度,并不是保证本金的存款。儿童NISA(こどもNISA)也是如此,账户中的基金可能上涨,也可能下跌。
我把为孩子准备教育资金时查到的信息分成7篇来介绍。不用着急,我们先把制度和日语说明看明白。
先看申请时间,再看实际开始投资的时间
SBI证券从2026年10月1日起接受儿童NISA的预先申请,儿童NISA账户预计从2027年1月起陆续开设。2026年10月的申请和2027年1月开始的投资,是两个不同阶段。
官方资料:SBI证券 申请与开户说明
如果你选择其他金融机构,请看该机构自己的受理时间和申请说明,不能把SBI证券的安排直接当成所有机构的安排。
读日语页面时,先认清这几个词
「つみたて投資枠」指适合长期定期投资的免税投资额度;「非課税保有限度額」指按买入金额管理的免税持有上限;「親権者」通常是办理孩子账户手续的父母等亲权人;「払出し」则是把资产或资金从受限制的账户中取出。
日语里的「非課税」并不表示不会亏钱,也不表示转给孩子的资金自动免除赠与税。这几件事需要分开看。
| 确认事项 | 儿童NISA |
|---|---|
| 对象 | 0至17岁 |
| 年度投资额度 | 60万日元;均分12个月时相当于每月5万日元 |
| 免税持有上限 | 600万日元,按买入金额计算 |
| 免税持有期 | 无期限 |
| 产品范围 | 积立投资额度中符合条件的投资基金,不能买个别股票 |
| 取款 | 原则上受限制,12岁对应年度以后在所定条件下可取款,见下文 |
| 成年后 | 在当年1月1日达到18岁时,自动转为成人NISA |
| 开始时间 | 2027年1月;SBI证券2026年10月1日开始预先申请 |
600万日元是按买入金额计算的免税持有上限,不是终身累计只能买入600万日元。卖出所释放的额度,可以从次年起在年度投资额度内重新利用。
官方资料:日本金融厅 儿童NISA制度概要 / SBI证券 额度与产品范围
国际婚姻家庭:日本的儿童NISA,和中国有什么不同?
爸爸是日本人、妈妈是中国人的家庭,常会一边听日本家人的建议,一边想着中国家里的做法。两边的制度不一样,先对照一下,就不容易混淆。
| 项目 | 在中国 | 在日本 |
|---|---|---|
| 给孩子的免税投资账户 | 没有和儿童NISA一样、专门给孩子的免税投资制度。 | 2027年1月起有儿童NISA,每年最多60万日元。 |
| 买卖基金赚的差价 | 个人买卖股票和公募基金的差价,目前一般暂不征收个人所得税。 | 普通账户的收益通常要缴约20.315%的税;放在NISA里的收益免税。 |
| 给孩子钱时的赠与税 | 目前没有开征赠与税。 | 孩子一年收到的赠与合计超过110万日元时,可能需要申报赠与税。 |
| 外国籍能不能用 | ― | 一般以是否住在日本来判断,不看国籍。需要个人编号(マイナンバー)等资料,外国籍还需要在留卡。 |
在中国,买基金赚的差价一般不用交税,所以“免税账户”听起来好像没什么特别。但在日本,普通账户的收益要交约两成的税,儿童NISA让孩子的教育资金在增长时不被扣税,这就是日本家庭重视它的原因。
另一个容易混淆的地方是赠与税。中国没有赠与税,但孩子住在日本,就要按日本的规则来看:父母、祖父母给孩子的钱合计超过一年110万日元时,需要注意。中国的爷爷奶奶、外公外婆想帮忙时,请先看第3篇:援助与赠与税。
NISA是给住在日本的人的制度。如果将来全家搬回中国,需要向开户机构办理出国的手续,儿童NISA账户怎样处理,请事先向开户机构确认。外国籍家长和孩子的开户资料,请看第7篇:SBI开户步骤。
中国的税务处理以中国税务机关等的最新规定为准。日本的20.315%包含复兴特别所得税。
官方资料:国税厅 股票等转让所得的课税 / 国税厅 需缴纳赠与税的情况
学校需要交钱时,能不能从孩子账户取出
幼儿园、小学、中学和高中都有各自的缴费安排。账户中有钱,并不等于你随时可以把它取出来付费。
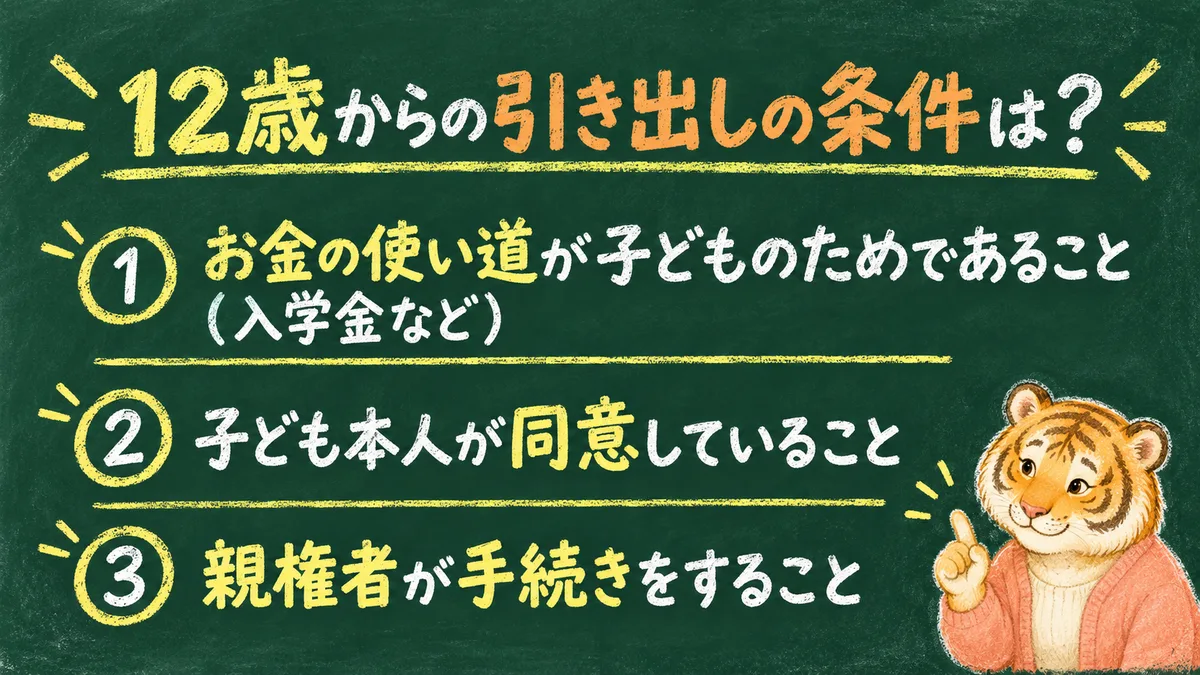
儿童NISA原则上有取款限制。从孩子在当年3月31日时为12岁的那一年起,为支付孩子本人的教育费、生活费,在满足本人同意、由亲权人等向金融机构申报等条件后,可以取款。并不是简单地从12岁生日当天起随意取款。
12岁以下也有灾害、疾病等不得已情况的例外。具体手续和条件请向开户机构确认。家里洗衣机坏了、汽车检查费用增加等,不能因此把孩子的账户当成父母可随意支取的存款。
官方资料:SBI证券 儿童NISA取款条件
已经有Junior NISA的家庭,需要把旧制度分开看
未成年人NISA(ジュニアNISA/Junior NISA)在2016年至2023年可以新投资,年度额度为80万日元,可以买入股票和基金等。儿童NISA的年度额度为60万日元,投资对象限于积立投资额度的符合条件的基金,免税持有期没有期限。
旧Junior NISA以前原则上不能在18岁前取款。不过,从2024年起,不论年龄,都可以免税取出全部资产和资金。不能只取一部分;全额转出后,旧账户会被关闭。
旧账户中的产品不能直接转入新的NISA。旧产品在5年免税期结束后,会自动转到继续管理账户,符合条件时可免税持有至18岁。不要把「旧产品继续持有」和「转入新NISA」当成同一件事。
孩子的账户,也要放进整个家庭的计划里
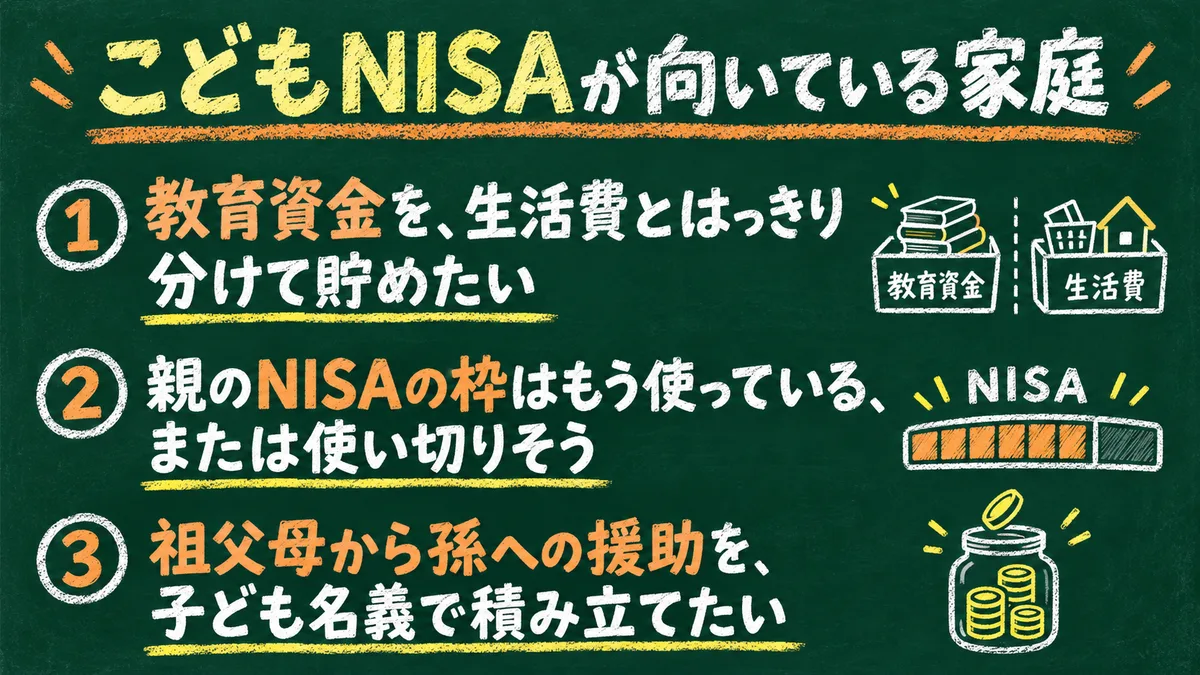
如果想把教育资金与其他家庭资金分开,或者把祖父母的援助作为孩子的资产管理,儿童NISA可以纳入考虑。但如果钱可能需要用于父母的其他开支,就要先考虑资金属于谁,以及是否能按计划取出。
第2篇会接着讨论:先使用父母的NISA,还是儿童NISA?
后续我们还会从日本公立和私立学校的学费,继续考虑每月积立多少比较合适。
本文根据2026年10月确认的信息整理。制度和申请条件请以金融厅及开户机构的最新官方说明为准。投资有本金损失的风险,请您根据家庭情况作出判断。
制度内容如有变化,我会更新本文。