
こどもNISAとは?ジュニアNISAとの違いをママ目線でやさしく解説【2026年10月事前受付スタート・第1回/全7回】
公開:
第1回/全7回
制度が始まるのは2027年1月です。
トラ母さんがこどもNISA口座を開設する時に調べたことを、
7つの記事に分けて紹介しますね。
あわてないで、じっくり情報を集めてから始めてください~♪
以前あったジュニアNISAと何が違うの?
年60万円・総額600万円の枠や12歳からの引き出しルールを表でわかりやすくまとめました。
「こどもNISAって、昔のジュニアNISAと同じ?」
ママ友との会話で、最近こんな話が出ませんでしたか?
私もニュースを聞いた最初は「また子ども用のNISA?前のは終わったんじゃなかったっけ?」と混乱しました。
この記事では、こどもNISAの基本とジュニアNISAとの違いを、投資初心者さん向けにできるだけやさしく気になる項目ごとにまとめていきますよ。
まず大事なことは始まるのは「口座開設の受付」です
SBI証券では2026年10月1日から、こどもNISAの事前申込みの受付が始まりました。
SBI証券では、実際のこどもNISA口座の開設は2027年1月から順次予定されています。
公式情報:SBI証券 事前申込みと口座開設の案内
ただし、実際に投資(積立)ができるようになるのは2027年1月からです!
今のうちに申込みを済ませておけば、1月からの積立に向けて準備できる、というイメージです。
こどもNISAの基本ルール
| 項目 | こどもNISA |
|---|---|
| 対象の年齢 | 0〜17歳 |
| 1年に入れられる金額 | 60万円まで(12か月で均等に積み立てるなら月5万円) |
| 非課税で保有できる上限 | 600万円まで |
| 税金がかからない期間 | 無期限 |
| 買えるもの | 国の基準を満たした投資信託だけ(つみたて投資枠の対象商品) |
| 引き出し | 原則として払出し制限あり。12歳となる年以降は所定の条件付きで可能(年齢の判定日・例外は下記参照) |
| 18歳になったら | その年1月1日時点で18歳となる年から、自動的に本人の成人後のNISAへ移る |
| 制度の開始 | 2027年1月(SBI証券では事前申込みを2026年10月1日から受付) |
上限は買付金額で管理されます。売却した分の枠は、翌年以降、年間投資枠の範囲内で再利用できます。
公式情報:SBI証券 こどもNISA
ポイントは、「子どものための、長く積み立てる専用の箱」だということです。
個別の株は買えず、長期の積立に向いた投資信託だけが選べます。
迷う選択肢が少ないので、投資が初めてのママさんにはむしろ安心かもしれません。
ジュニアNISAとの違い
ジュニアNISAは2016年から2023年まであった、子ども向けのNISAです。2024年からは新しく買うことができなくなりました。
ジュニアNISAは、2024年以降は年齢を問わず全額を非課税で引き出せます。
一部だけの引き出しはできず、すべての金融商品・金銭を払い出したうえで口座は廃止されます。
公式情報:金融庁 ジュニアNISAについて
| 項目 | こどもNISA | ジュニアNISA(2023年当時の制度) |
|---|---|---|
| 1年の上限 | 60万円 | 80万円 |
| 税金がかからない期間 | 無期限 | 5年間 |
| 買えるもの | 投資信託のみ | 株式・投資信託など |
| 引き出し | 12歳となる年以降は条件付きでOK(年齢の判定日は下記参照) | 原則18歳まで不可(2023年当時。2024年以降は全額払出し可) |
| 18歳以降 | 本人のNISAへ自動で移る | 保有商品を新NISAへ直接移すことはできません |
上限は買付金額で管理されます。売却した分の枠は、翌年以降、年間投資枠の範囲内で再利用できます。
公式情報:SBI証券 こどもNISA
ジュニアNISAが使われにくかった一番の理由は、「18歳まで引き出せない」ことでした。
大学入学より前、たとえば中学・高校の入学金に使いたくても、自由に使えなかったんです…
新しく始まるこどもNISAでは、12歳から条件付きで引き出せるようになりました!
中学入学のタイミングに合わせられるのは、ママにとって大きな変化です。
12歳からの引き出しの条件は?
引き出すには、次のような条件があると案内されています。
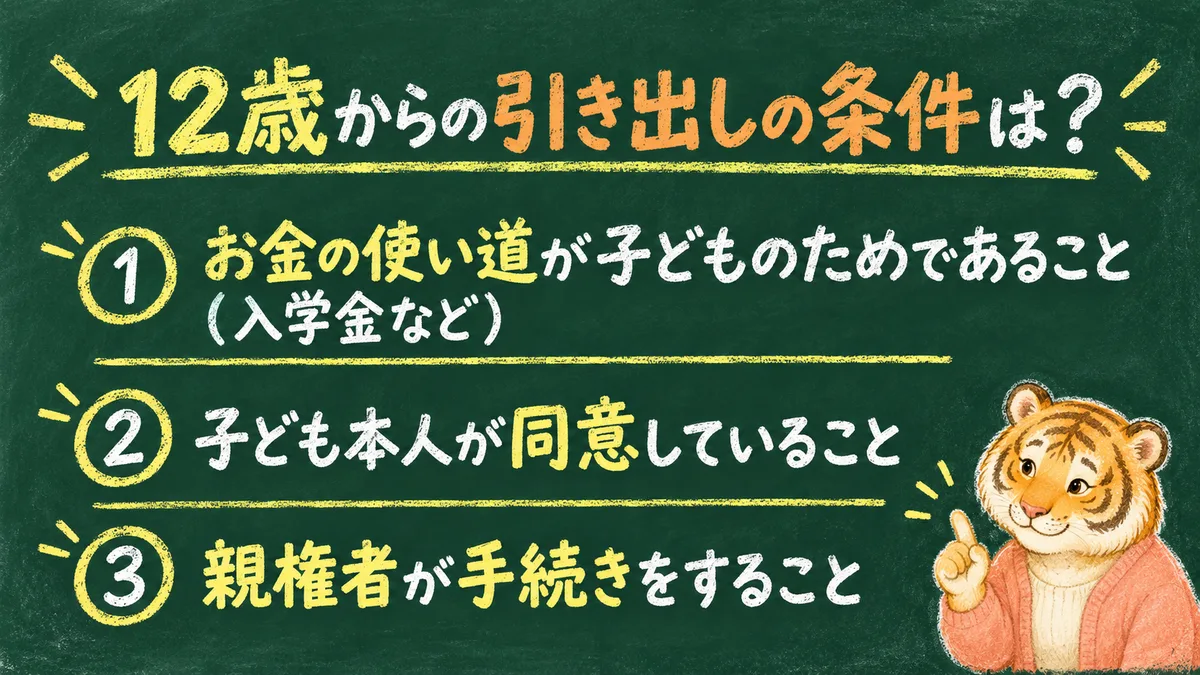
原則として払出し制限があり、その年の3月31日時点で12歳となる年以降は、本人の教育費・生活費のため、本人の同意と親権者等による金融機関への届出など、所定の条件を満たせば引き出せます。12歳未満にも、災害・疾病などのやむを得ない事情による例外があります。
公式情報:金融庁 こどもNISAの概要 / SBI証券 払出し条件
条件を満たさずに引き出すと、非課税のメリットがなくなる可能性があるのでご注意くださいね。
「家計が苦しくなったから少し取り崩す」という使い方はできない~。と考えておくのがよさそうです。
洗濯機が壊れた!
車の車検代が思ったより高かった!
という場合に定期貯金のように解約できなさそうなんです。
当分使う予定の無いお金(余剰資金)で積み立てたいですね。
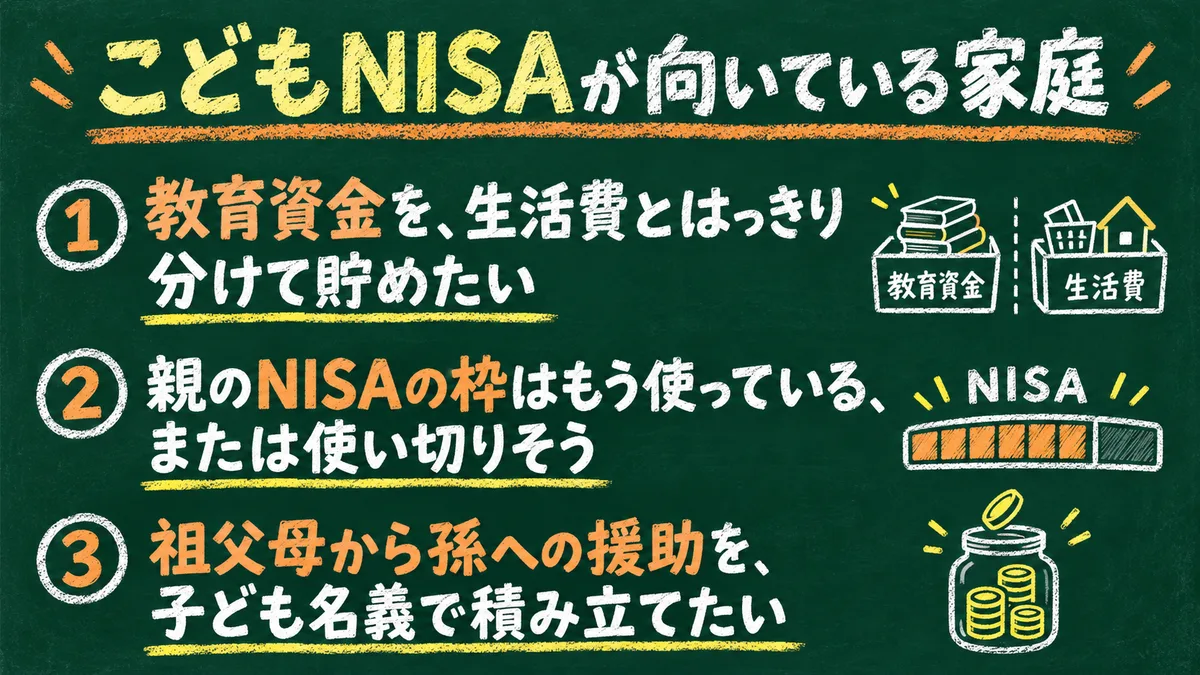
逆に、「いざという時に親が自由に使えるお金」として貯めたい場合は、親のNISA口座の方が向いています。
どちらを先に使うかは、こちらの記事で詳しく比べました。
外国籍のママ・パパや、国際結婚のご家庭へ
NISAを使えるかどうかは、国籍ではなく日本に住んでいるかどうかで決まります。外国籍の方は、マイナンバーに加えて在留カードなどが必要です。
海外に住むおじいちゃん・おばあちゃんからの援助も、日本に住む子どもが受け取るなら、日本の贈与税のルール(年110万円)で考えます。
口座開設の書類は第7回、贈与税は第3回:援助と贈与税で説明しています。
まとめ
SBI証券では2026年10月1日から事前申込みの受付、2027年1月から積立スタート
年60万円・総額600万円まで、ずっ~と非課税
ジュニアNISAとの一番の違いは、12歳から条件付きで引き出せること
18歳になると、本人のNISAに自動で移る
次の記事では、「実際いくら積み立てればいいの?」を、公立と私立の学費から考えます。
👉 こどもNISAでいくら積み立てる?公立・私立の学費を比較
※この記事は2026年10月時点の情報をもとにしています。制度の詳細は、金融庁や各金融機関の公式ページで最新情報をご確認ください。 ※投資には元本割れのリスクがあります。最終的な判断はご自身でお願いします。
公式情報:金融庁 こどもNISAの概要 / 金融庁 ジュニアNISA
シリーズ第2回:こどもNISAと親の新NISA、どちらを先に使う?
制度の内容が変わったら更新します。