
こどもNISAと親の新NISA、どちらを先に使う?家計全体での考え方編【第2回/全7回】
公開:
第2回/全7回
「新NISAはもうやっているけど、こどもNISAも始めた方がいい?」
トラ母さん家でも と話し合ったテーマです。
結論から言うと、家庭によって答えが変わります。
なんじゃそりゃ~と言わずに…
どうして家庭によって答えが変わるのか理由を見ていきましょう。
「親の新NISA口座」と「こどもNISA口座」どちらから先に積み立てるのか?
2つの制度をくらべて、判断のポイントを整理しました。
| 項目 | 親の新NISA(一人当たり) | こどもNISA(一人当たり) |
|---|---|---|
| 名義 | 親 | 子ども |
| 1年の上限 | 360万円(つみたて120万円+成長240万円) | 60万円 |
| 非課税で保有できる上限 | 1,800万円 | 600万円 |
| 引き出し | いつでも自由 | 原則として払出し制限あり。12歳となる年以降は所定の条件付き(下記参照) |
| 買えるもの | 投資信託・株式など | つみたて投資枠の対象の投資信託のみ |
| お金は誰のもの? | 親 | 子ども(親から子への贈与) |
上限は買付金額で管理されます。売却した分の枠は、翌年以降、年間投資枠の範囲内で再利用できます。
公式情報:金融庁 NISAの仕組み
原則として払出し制限があり、その年の3月31日時点で12歳となる年以降は、本人の教育費・生活費のため、本人の同意と親権者等による金融機関への届出など、所定の条件を満たせば引き出せます。12歳未満にも、災害・疾病などのやむを得ない事情による例外があります。
公式情報:SBI証券 こどもNISAの払出し条件
一番大きな違いは、「いつでも引き出せるか」と「誰のお金になるか」です。
親の新NISAを先に使う方がいい家庭
親の新NISAの枠が、まだ十分に余っている
教育費だけでなく、老後資金や家の修理など、ほかの目的にも使う可能性がある
子どもの進路がまだ見えず、いつ・いくら必要かわからない
親のNISAなら、急な出費があってもいつでも引き出せます。
使い道がまだ決まっていないお金なら、自由度の高い親のNISAの方が安心です。
こどもNISAも使った方がいい家庭
親の新NISAの枠を、すでに使い切りそう
教育資金を、ほかのお金とはっきり分けておきたい(つい使ってしまうのが心配)
祖父母から孫への援助を、子ども名義で積み立てたい
子どもが18歳になったら、そのまま本人の資産として渡したい
こどもNISAは、引き出しにくいことがデメリットでもあり、メリットでもあります。
「なんとなく取り崩してしまう」ことを防げるので、教育資金を守る箱としては心強い存在です。
気をつけたいこと
① こどもNISAのお金は「子どものもの」になる
こどもNISAに入れたお金は、親から子への贈与として扱われます。
親が「やっぱり返して」と自由に使うことはできません。言いたくなる時がありそうですが…
18歳になると本人のNISAに移るので、そのあとは子ども本人が管理することになります。
② 家族全体の上限には限りがある
表は名義人一人当たりの上限金額です。
親2人と子ども2人の家庭なら、1年に入れられる上限は合計で840万円になります。
家族全員の上限金額を使い切るには相当な金額になりますね!
非課税で運用することができる神政策だと思っています
ただし、親の非課税で保有できる上限は1人1,800万円です。実際にこれほどの金額を毎年積み立て続けられる家庭は多くないようです。
上限まで早くたどり着く競争ではありません!「無理なく続けられる金額」を基準に考えましょう。
③ 贈与税との関係
こどもNISAの年間上限は60万円です。暦年課税では、子どもが1年間に受けた贈与の合計が110万円以下なら、原則として贈与税はかかりません。
同じ年の親・祖父母などからの贈与を合算します。NISAで運用益が非課税になることと、贈与税がかからないことは別の制度です。
公式情報:国税庁 複数の人から贈与を受けたとき
ただし、同じ年に祖父母からもお金をもらっていると、合計で110万円を超えてしまう場合があるかも…。くわしくはこちらの記事に書きました。
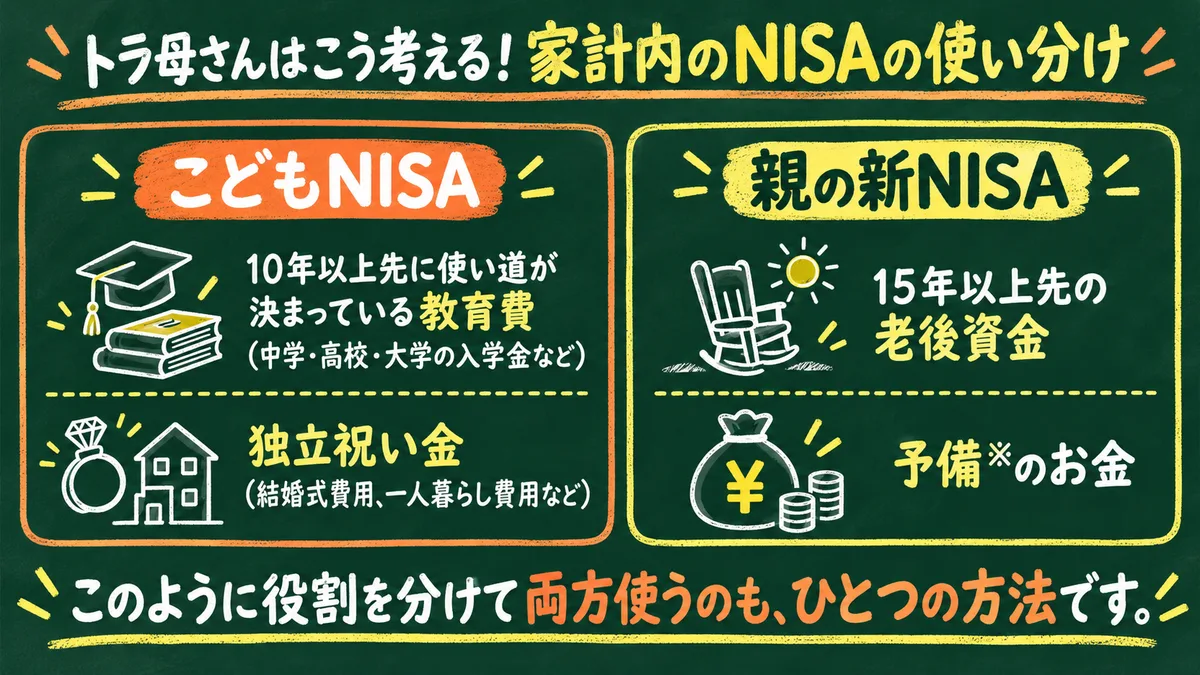
トラ母さんはこう考える!家計内のNISAの使い分け
!注意!
※ここでの予備のお金は、洗濯機の買い替えや車検費用など、近い将来必ず必要になる生活必需品の購入費は含みませんよ!!!
NISAの投資信託はあくまでも長期運用に向いている制度です。
来年支払う予定がある入学費などは入れないでくださいね!
短期運用では為替や株価で値下がりすることがあります!詳しくは別記事で書きますね
まとめ
親の新NISAは「自由に引き出せる」、こどもNISAは「教育資金を守れる」
親の上限枠が余っているなら、まずは親の新NISAを検討
教育資金を分けたい、祖父母の援助を受けたいなら、こどもNISAも選択肢
正解はひとつではないので、家庭の状況に合わせて選ぶ
※この記事は2026年10月時点の情報をもとにしています。制度の詳細は、金融庁や各金融機関の公式ページで最新情報をご確認ください。 ※投資には元本割れのリスクがあります。最終的な判断はご自身でお願いします。
公式情報:金融庁 NISAの仕組み / 国税庁 贈与税
シリーズ第1回:こどもNISAとは?ジュニアNISAとの違い
制度の内容が変わったら更新します。