
孩子在日本读大学,每月存多少?儿童NISA与津贴的18年试算【第5篇/共7篇】
发布:
第5篇/共7篇
孩子以后在日本读大学,要准备多少日元?如果刚搬到日本,你可能还在弄清「児童手当」和「018サポート」分别是什么。先把家里的生活费、最近要交的学费和可以长期存下的钱分开,再看每月投入多少比较合适。
这一篇用全世界股票基金 eMAXIS Slim 全世界株式(オール・カントリー),也就是日语里常说的「オルカン」,做一个定期投资的计算。「トラ母さん」(老虎妈妈)也正在坚持定投!不过,下面的数字是假设条件下的模拟,不能保证将来的收益。
先看18年后的对照,再选家里能持续的金额
假设从0岁开始,每月底投入,连续216个月。下面的3%、5%、7%都是假设的有效年收益率,月收益率按(1+年收益率)的十二次方根减1换算。不计费用和税金,结果按万日元四舍五入。
「元本」就是你自己投入的钱。0%时的计算结果等于本金一栏;真实投资也可能低于本金。儿童NISA从2027年1月开始,孩子已经几岁了,就按开始后到用钱时还剩几年重新计算。
官方资料:金融厅 2026年度税制改革及NISA扩充(PDF)
每月5千日元:先从能坚持的小额开始
| 投资期间 | 投入本金 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年(小学入学前后) | 36万日元 | 39万日元 | 42万日元 | 44万日元 |
| 12年(初中入学前后) | 72万日元 | 86万日元 | 98万日元 | 111万日元 |
| 15年(高中入学前后) | 90万日元 | 113万日元 | 132万日元 | 156万日元 |
| 18年(大学入学前后) | 108万日元 | 142万日元 | 173万日元 | 210万日元 |
按年5%的假设,18年后约173万日元。可以用来对照大学入学时的费用,但不代表未来一定够用。
每月2万日元:本金432万日元
| 投资期间 | 投入本金 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 144万日元 | 157万日元 | 167万日元 | 177万日元 |
| 12年 | 288万日元 | 345万日元 | 391万日元 | 443万日元 |
| 15年 | 360万日元 | 452万日元 | 530万日元 | 622万日元 |
| 18年 | 432万日元 | 570万日元 | 691万日元 | 842万日元 |
按同一假设,18年后约691万日元。可以对照私立文科大学四年约690万日元的费用;那个学费数字来自2021年度调查,不能当作未来的大学报价。离家租房和生活费也需要另留预算。
费用的调查年份和范围见第4篇:孩子在日本升学,要准备哪些费用?。
每月5万日元:10年后停止追加,继续持有
每月5万日元,一年正好60万日元。这里连续投入120个月,达到儿童阶段600万日元的免税持有限额后不再追加,只计算持有资产的变化。600万按买入金额管理,并非成人后终身也只能投入600万;成人NISA限额为1,800万日元。
| 投资期间 | 投入本金 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 360万日元 | 393万日元 | 417万日元 | 443万日元 |
| 12年 | 600万日元 | 740万日元 | 851万日元 | 979万日元 |
| 15年 | 600万日元 | 808万日元 | 985万日元 | 1,200万日元 |
| 18年 | 600万日元 | 883万日元 | 1,140万日元 | 1,469万日元 |
按年5%的假设,18年后约1,140万日元。这需要家里连续10年每月拿出5万日元,先确认家计能够承担,不必为了用满额度而影响日常生活。
津贴可以帮助积累,但要先申请、再安排每月的钱
日本的「児童手当」是儿童津贴。对第1、2个孩子,未满3岁月额1.5万日元,3岁至高中生年龄月额1万日元。对象到18岁后的第一个3月31日为止。第3个及以后的孩子月额3万日元,上面的孩子如何计数还有生计负担等条件。
| 孩子年龄 | 儿童津贴(月额) |
|---|---|
| 0岁至未满3岁 | 1万5千日元 |
| 3岁至高中生年龄 | 1万日元 |
一般需要向住所所在地的市区町村申请,公务员通常向工作单位申请。出生或搬家后,请及时确认申请期限。儿童津贴在偶数月一次汇入两个月的金额,月额不等于每月实际入账。
官方资料:儿童家庭厅 儿童津贴制度
下面按第1、2个孩子,先36个月每月投入1.5万日元,再180个月每月投入1万日元的模型。没有逐一模拟出生月份、申请时间和真实隔月汇款日:
| 投资期间 | 投入本金 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 90万日元 | 99万日元 | 106万日元 | 113万日元 |
| 12年 | 162万日元 | 197万日元 | 225万日元 | 258万日元 |
| 15年 | 198万日元 | 253万日元 | 300万日元 | 356万日元 |
| 18年 | 234万日元 | 314万日元 | 385万日元 | 476万日元 |
按年5%的假设,18年后约385万日元,本金234万日元。先保证当前的育儿开支,再决定津贴中哪一部分可以存下。
住在东京,还要单独看「018サポート」
018支援是东京都的制度,和全国儿童津贴是两个申请。原则上适用于都内有住所、到18岁后的第一个3月31日为止的孩子,不限收入。按各月1日的在住情况确认,每人月额5千日元,全年最多6万日元。
2026年度分为8月、12月、翌年4月三次发放,每次对应四个月。新符合条件的家庭要申请;可以在官方网页选择简体中文查看说明。搬入东京的月份、申请材料和截止日,请直接查官方公告。
官方资料:东京都 018支援
官方资料:东京都 018支援申请、对象及发放问答
| 孩子年龄 | 儿童津贴 | 018支援 | 合计(月额) |
|---|---|---|---|
| 0岁至未满3岁 | 1万5千日元 | 5千日元 | 2万日元 |
| 3岁至高中生年龄 | 1万日元 | 5千日元 | 1万5千日元 |
如果假设两项津贴在整个216个月都能按表领取并投入,结果如下。这是按月安排资金的模型,不是承诺未来18年制度和金额都不会改变:
| 投资期间 | 投入本金 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 126万日元 | 139万日元 | 148万日元 | 157万日元 |
| 12年 | 234万日元 | 283万日元 | 323万日元 | 369万日元 |
| 15年 | 288万日元 | 366万日元 | 432万日元 | 511万日元 |
| 18年 | 342万日元 | 457万日元 | 558万日元 | 686万日元 |
按年5%的假设,本金342万日元,18年后约558万日元。东京以外的家庭不能直接加上018,可以先查询居住地市区町村的儿童支援网页。
「名義」要核对:津贴账户和孩子的投资账户
申请津贴、银行到账、证券账户入金,是不同的手续。「名義」就是账户上的户名,「振込依頼人」是转账人的姓名。
SBI未成年账户不能由家长直接以家长名义汇入。通常银行转账也要核对孩子与证券账户的姓名,不能把家长自己的银行账户当作孩子账户使用。
乐天证券的普通银行转账同样要求孩子本人银行账户。不过,未成年账户由已登记的亲权人作为交易主体时,「リアルタイム入金」(实时入金)可以使用该登记亲权人的银行账户。普通银行转账和实时入金的规则不同。
官方资料:SBI证券 未成年账户入金
官方资料:乐天证券 入金名义及实时入金例外
以上是2026年10月确认的未成年账户规则。2027年儿童NISA开始后的具体入金方法,还要查看各公司的开办说明。乐天此银行转账说明也要求日本国内金融机构,不接受海外直接汇入。
儿童津贴是两个月一笔,018是数个月一笔。到账后留出下次到账前每个月要投入的金额,会比较容易管理。不要因为津贴到账较晚,就挪用下一次学费或生活费。
如果有两个孩子,把两份津贴放进一个孩子的NISA后,资产属于那个账户的孩子,并不会变成兄弟姐妹共用的教育金。可以按孩子分别记录来源与用途;赠与和家庭账户的区别见第3篇:亲属援助与赠与税。
买的是世界股票基金,过去的好成绩要连同条件一起看
オルカン由三菱UFJ资产管理运作,一只基金投资包括日本在内的多个国家股票。下面的日语说明图介绍了三个特点。买入手续费0日元,信托报酬为每年0.05775%以内(含税),另有交易等费用。
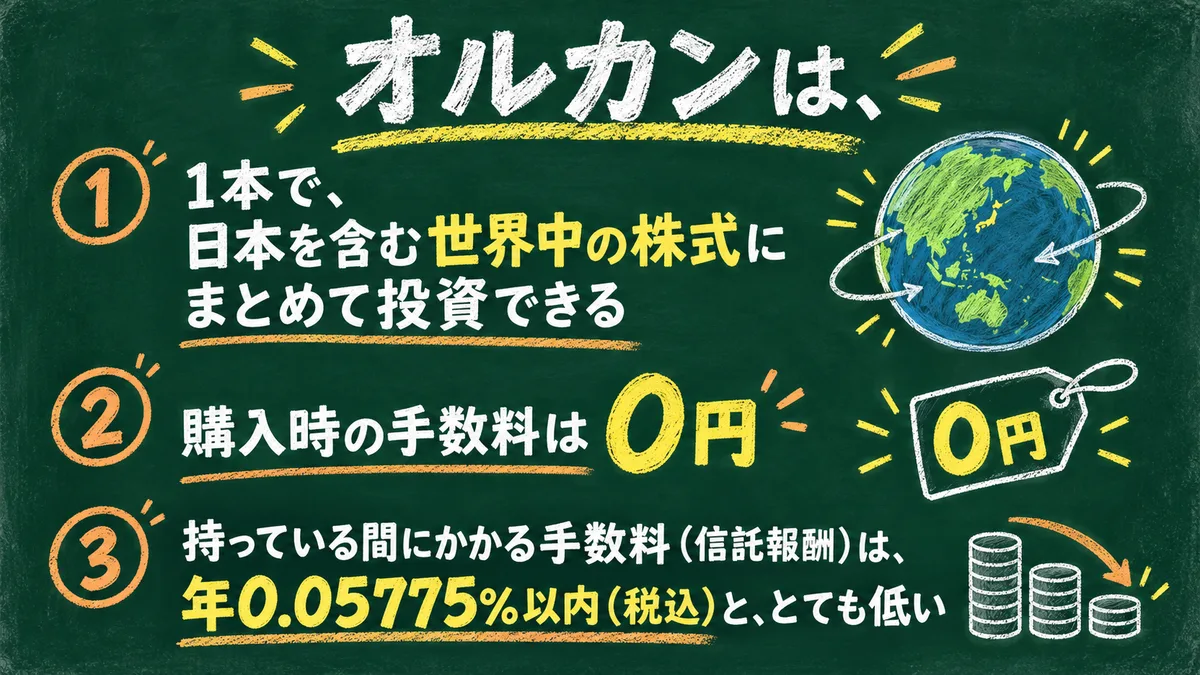
「信託報酬」是持有基金期间的管理费用。世界分散投资也不是每个国家一样多,2026年8月月报中美国占62.8%。基金会受到股票价格与汇率影响,日元升值等情况也可能改变以日元计算的结果。
Wealth Advisor公布的2026年8月31日数据如下。三年和五年是年化收益,不能直接当作三年或五年累积收益:
| 期间 | 年化收益率 |
|---|---|
| 过去1年 | +33.12% |
| 过去3年 | +24.29% |
| 过去5年 | +19.72% |
官方资料:Wealth Advisor 全世界股票基金收益数据
同一数据页中,2026年1至3月的季度收益为−3.56%。运作公司的月报中,三年92.0%是累积收益,与表中年化数字不同。月报基金净值已扣除信托报酬。
myINDEX的日元换算、含分红指数数据,在2026年8月末显示20年平均年收益10.5%、30年9.9%。它是指数的历史数据,不是这只2018年成立的基金有了20或30年的实际运作记录。
不要把销量排行理解为收益保证。SBI的排名会随统计期间、买入金额、件数或定期投资设置等条件变化。
官方资料:SBI证券 NISA排行榜
复利的数学例子,不能拿来定大学目标
如果把过去一年33.12%的增长率假设持续18年,按同样月末投入条件,会得到以下非常大的数字。每月5万的方案仍然只投入前10年:
| 每月投入 | 投入本金 | 18年后 |
|---|---|---|
| 每月5千日元 | 108万日元 | 约3,551万日元 |
| 每月2万日元 | 432万日元 | 约1亿4,203万日元 |
| 每月5万日元 | 600万日元 | 约3亿3,672万日元 |
这里只是复利计算的假设,并非现实预测。年3%、5%、7%的表同样不保证兑现。先核对本金,再考虑损失时如何支付学校费用。
孩子快升学时,要把「能取出」和「要用钱」一起安排
野村资产管理用1987年12月末至2026年3月末的月度数据分析,MSCI ACWI以美元、含分红(毛收益)计算时,样本中持有15年以上的期间未出现负收益。
官方资料:野村资产管理 长期投资的持有期间
这不是日元基金的每月定投结果,也不是未来保证。每次刚投入的钱,并没有因为账户开了15年就已经持有15年。若孩子入学前遇上大跌,长期投资的道理并不能替你支付眼前的账单。
儿童NISA在当年3月31日时达到12岁的年份起,仍需符合本人教育费、生活费用途,以及本人同意、亲权人向金融机构提交材料等条件。不能理解为12岁后随时自由取款。
制度与取款条件见第1篇,家庭资金如何在家长与孩子NISA之间安排见第2篇。准备在入学前使用的部分,需要结合取款条件和付款期限安排。
官方资料:金融厅 2026年度税制改革及NISA扩充(PDF)
通胀会影响未来的购买力,表中的金额没有扣除物价变化,投资也不能保证一定战胜通胀。儿童NISA从2027年1月开始;现在的未成年证券账户、事前申请与正式买入是不同阶段。
官方资料:SBI证券 儿童NISA申请及使用条件
银行、证券公司柜台和网络证券的比较见第6篇。
制度内容如有变化,我会更新本文。