
こどもNISAでオルカンを月5千円・2万円・5万円積み立てたらどうなる?18年間シミュレーション【第5回/全7回】
公開:
第5回/全7回
「こどもNISAで積み立てたら、実際いくらになるの?」
漠然とした未来も、
数字で見ると、ぐっとイメージしやすくなります。
この記事では、人気の投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」(通称:オルカン)で積み立てた場合を試算してみます。
ちまたでよく耳にするあのオルカンです♪
トラ母さんも積み立ての真っ最中です笑
オルカンってどんな投資信託?
オルカンは、三菱UFJアセットマネジメントが運用する投資信託です。
SBI証券で検索すると…
・販売金額
・販売件数
・積立金額増加
・積立件数増加
・資金連続流入
1位常連という金融商品なんです!
みんなが大好きな投資信託!!
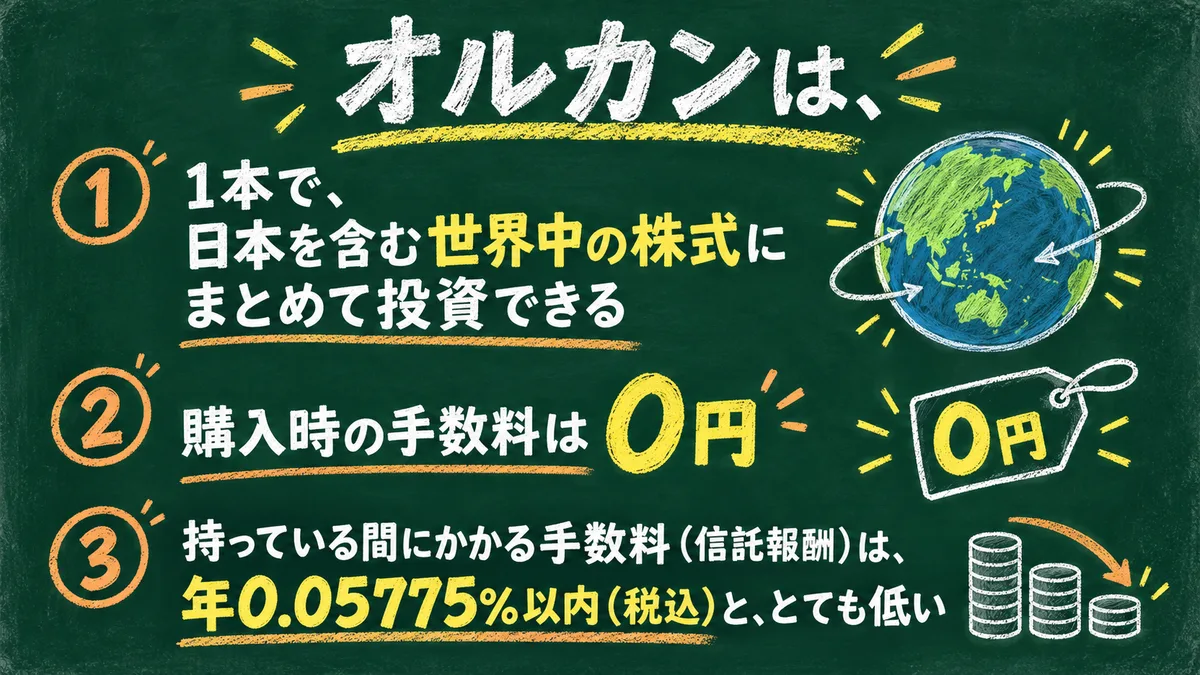
世界全体にまるごと投資できるので、選ばれることが多い商品のようです。
「どこの国に投資すればいいかわからないぃぃ~」
という投資初心者ママさんも始めやすそうな投資信託だと思いませんか?
オルカンの実際の成績は?
オルカンは、ここ数年とても好調でした。
| 期間 | 1年あたりの増え方(年率) |
|---|---|
| 直近1年 | +33.12% |
| 直近3年 | +24.29% |
| 直近5年 | +19.72% |
(2026年8月末時点) 出典:ウエルスアドバイザー「eMAXIS Slim全世界株式(オール・カントリー) リターン」
※直近の成績がこれほど良かったのは、円安が進んだことと、アメリカのIT企業の株価が大きく上がったことが主な理由です。
円高に戻ったり、IT企業の株価が下がったりすると、成績は大きく変わります!!!
実際、2026年1〜3月の3か月間は−3.56%でした…
もっと長い目で見ると、オルカンと同じ値動きをめざす世界株の指数(MSCI ACWI、円ベース)は、20年平均で年+10.5%、30年平均で年+9.9%です(2026年8月末時点)。 出典:myINDEX「MSCI ACWI(円ベース)」
試算の条件
0歳から18歳まで、毎月同じ金額を積み立てる
年利(1年あたりの増え方)は3%・5%・7%の3パターン
手数料・税金は考えない(こどもNISAは運用で増えた分に税金がかかりません)
※年利はあくまで仮の数字です。実際の運用では、増える年もあれば、大きく減る年もあります。
月5千円の場合
| 経過年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年(小学校入学ごろ) | 36万円 | 39万円 | 42万円 | 44万円 |
| 12年(中学入学ごろ) | 72万円 | 86万円 | 98万円 | 111万円 |
| 15年(高校入学ごろ) | 90万円 | 113万円 | 132万円 | 156万円 |
| 18年(大学入学ごろ) | 108万円 | 142万円 | 173万円 | 210万円 |
月5千円でも、18年続けると、年5%なら約173万円。大学の入学費用はしっかりカバーできる金額です。
月2万円の場合
| 経過年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 144万円 | 157万円 | 167万円 | 177万円 |
| 12年 | 288万円 | 345万円 | 391万円 | 443万円 |
| 15年 | 360万円 | 452万円 | 530万円 | 622万円 |
| 18年 | 432万円 | 570万円 | 691万円 | 842万円 |
月2万円なら、年5%で約691万円。私立大学文系の4年間分(約690万円)に届く計算なんですね。
児童手当(3歳から高校生までは月1万円)に、家計から月1万円をプラスするイメージですね。きょうだい2人分の児童手当を、1人のこどもNISAにまとめるのとほぼ同じ金額でもあります。
児童手当をそのまま積み立てた場合
「家計からは出せないけど、児童手当なら貯められそう」というママさんも多いかと思います。
児童手当は、1人目・2人目の子どもの場合、次の金額が支給されます。
| 子どもの年齢 | 児童手当(月額) |
|---|---|
| 0〜3歳未満 | 1万5千円 |
| 3歳〜高校生 | 1万円 |
※第3子以降は、年齢にかかわらず月3万円です。 出典:こども家庭庁「児童手当制度のご案内」
この金額を、生まれてから18歳まで、そのまま全部こどもNISAに入れた場合を試算しました。
| 経過年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 90万円 | 99万円 | 106万円 | 113万円 |
| 12年 | 162万円 | 197万円 | 225万円 | 258万円 |
| 15年 | 198万円 | 253万円 | 300万円 | 356万円 |
| 18年 | 234万円 | 314万円 | 385万円 | 476万円 |
児童手当を使わずに積み立てるだけで、年5%なら18年後に約385万円。国公立大学4年間の費用(約480万円)の8割ほどを準備できる計算です。
児童手当は2か月分ずつ、偶数月にまとめて振り込まれます。こどもNISAの積立は毎月なので、振込のあった月に、2か月分をまとめて子ども名義の銀行口座へ移しておくと管理しやすいですよ。
※実際の児童手当は、18歳になったあとの最初の3月まで支給されます。こどもNISAは2027年1月からなので、すでに生まれているお子さんは、積み立てられる期間が短くなります。
東京都なら「018サポート」も合わせて積み立て計画が作れます
東京都に住んでいる場合は、児童手当とは別に、都の「018(ゼロイチハチ)サポート」が受け取れます。
対象:都内に住む0歳から18歳までの子ども(所得制限なし)
金額:子ども1人あたり月5,000円(年間で最大6万円)
支給:年3回に分けて、数か月分がまとめて振り込まれる
児童手当と合わせると、3歳から高校生までは月1万5千円になります。
| 子どもの年齢 | 児童手当 | 018サポート | 合計(月額) |
|---|---|---|---|
| 0〜3歳未満 | 1万5千円 | 5千円 | 2万円 |
| 3歳〜高校生 | 1万円 | 5千円 | 1万5千円 |
この合計額を、生まれてから18歳まで、そのまま全部こどもNISAに入れた場合を試算しました。
| 経過年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 126万円 | 139万円 | 148万円 | 157万円 |
| 12年 | 234万円 | 283万円 | 323万円 | 369万円 |
| 15年 | 288万円 | 366万円 | 432万円 | 511万円 |
| 18年 | 342万円 | 457万円 | 558万円 | 686万円 |
年5%なら、18年後に約558万円。国公立大学4年間の費用(約480万円)を上回る計算です。
家計からの持ち出しゼロで、ここまで準備できる可能性があるのは心強いですよね~
東京都以外でも、市区町村が独自の手当を出していることがあります。
お住まいの市区町村のホームページで、一度確認してみてくださいね。
018サポートは年3回まとめて振り込まれるので、振込があったら、子ども名義の銀行口座へ移しておくのを習慣にすると続けやすいですよ。
なぜなら、
入金する際に、銀行口座名と証券口座名が同じ必要があります。
余談ですが…
SBI証券や楽天証券など主要なオンライン証券会社では、証券口座への入金は「口座の名義人本人から」と決まっているため、親名義の銀行口座からは振り込めないんです。
・トラ母さん銀行名義→トラ母さん名義証券口座 〇
・トラ母さん銀行名義→ 証券口座 ×
月5万円の場合
月5万円は、1年で60万円。こどもNISAの1年の上限ちょうどです。
また、一生の上限は600万円なので、10年で上限に達します。その後は積み立てず、運用だけを続けるとして計算しました。
| 経過年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 6年 | 360万円 | 393万円 | 417万円 | 443万円 |
| 12年 | 600万円 | 740万円 | 851万円 | 979万円 |
| 15年 | 600万円 | 808万円 | 985万円 | 1,200万円 |
| 18年 | 600万円 | 883万円 | 1,140万円 | 1,469万円 |
早く上限まで入れると、そのぶん長く運用でき、増える期間も長くなります♪
インフレにも負けない強い資産運用になりそうですよね♪
ただし、月5万円を10年間続けるのは、家計への負担も大きい!!!
無理のない範囲で考えていきましょうね
おまけ
複利の「夢の計算」
ここまでの試算は、現実的な運用の目安でした。
最後に、複利(増えた分がさらに増えていく仕組み)の力を感じてもらうために、ちょっと夢のある計算をしてみます。
もしも、オルカンの直近1年の実績(年+33.12%)が18年間ずっと続いたら…?
夢の計算(年33.12%が18年続いた場合)
| 毎月の積立額 | 元本 | 18年後 |
|---|---|---|
| 月5千円 | 108万円 | 約3,551万円 |
| 月2万円 | 432万円 | 約1億4,203万円 |
| 月5万円 | 600万円 | 約3億3,672万円 |
※月5万円は、10年で上限の600万円に達したあとは新たに積み立てずに、運用のみで計算しています。
注意!これは儲かる話ではなく、複利運用の可能性を知ってもらうための計算です笑
あくまで現実的な予想ではありませんが…、
複利で増える力の大きさを感じてもらえたらうれしいです。
直近1年の好成績は、円安とアメリカのIT企業の株価上昇という追い風によるもので、同じペースが18年続くことは、まず考えにくいそうです。
教育資金の計画は、年3〜5%くらいの控えめな数字で立てておくと安心ですね。
試算からわかること
① 「早く始める」ほど有利!
同じ月2万円でも、0歳から始めるのと、6歳から始めるのとでは、18歳時点の金額が大きく変わります。
2027年1月の制度開始に合わせて、今のうちに口座を作っておくのがおすすめです。
② 長く持つほど、マイナスになりにくい!
過去のデータでは、オルカンと同じ値動きをめざす世界株の指数(MSCI ACWI、米ドルベース・配当込み)に投資して15年間持ち続けた場合、1987年12月〜2026年3月のどの月に始めても、マイナスにはなりませんでした。
出典:野村アセットマネジメント「長期投資の「長期」とは何年?」
ただし、これは過去の結果で、将来もそうなるとは限りません!大切なことなのでしつこいぐらい言う!!
企業の業績が良くても、円で見た場合は、為替の影響で結果が変わってしまうこともありえます。
こどもNISAは0歳から始めれば、大学入学まで約18年!!!
長く持てるのは、こどもNISAの大きな強みです。
③ 使う直前の値下がりに注意
株式で運用する以上、使う直前に大きく値下がりすることもあります。
たとえば大学入学の数年前からは、少しずつ預金に移すなど、使う時期に合わせて考えておくと安心ですね。
④ 12歳で引き出すと、そのあと増える分が減る~
12歳から引き出せるのは便利ですが、引き出した分は、そのあと増えることはありません…
大学用のお金は、なるべく大学入学まで育てておくのがよさそうです。
時代はインフレ!置いておくだけでお金が目減りしてしまいます。
NISA口座で上手に運用していきたいですね
まとめ
オルカンは、世界中の株式にまとめて投資できる、手数料の低い投資信託
月2万円×18年で、元本432万円 → 年5%なら約691万円(試算)
児童手当をそのまま積み立てると、元本234万円 → 年5%なら約385万円(試算)
東京都なら018サポートも合わせて、元本342万円 → 年5%なら約558万円(試算)
月5万円なら10年で上限の600万円に達する
試算はあくまで目安。実際の結果は、相場によって大きく変わります
👉 こどもNISAはどこで始める?銀行・証券会社の窓口とネット証券の比較
家計全体の使い分けは第2回:こどもNISAと親の新NISAをご覧ください。
※この記事のシミュレーションは、一定の利回りが続いた場合の計算で、将来の運用成果を約束するものではありません。過去の実績は将来を保証しません。 ※投資には元本割れのリスクがあります。最終的な判断はご自身でお願いします。
制度の内容が変わったら更新します。